多くの人が間違っているバリュエーションについて説明する。
今後スタートアップのイグジットや事業承継などMAが増えるので、是非覚えておいていただきたい。
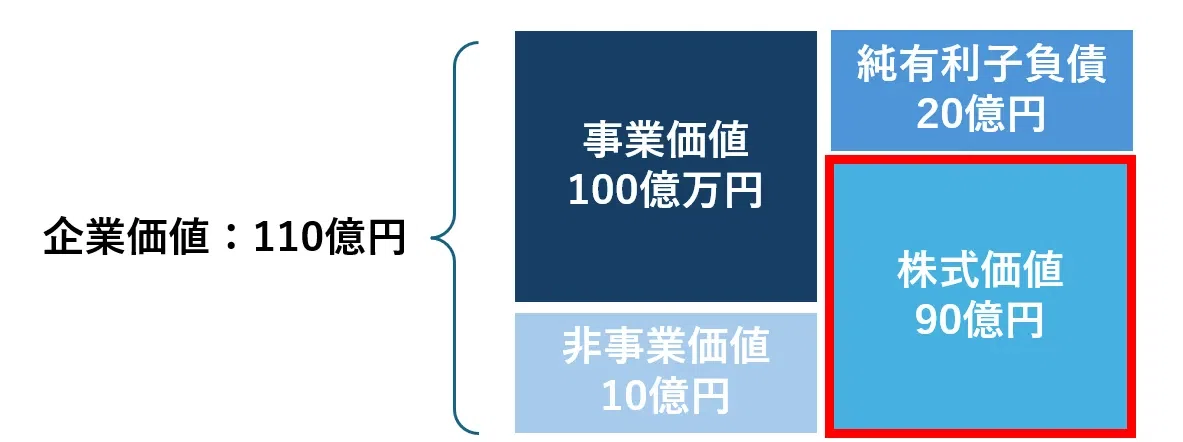
バリュエーションの結果算定される株価とは4つあるボックスの右下の「株式価値」を指す。
このバリュエーションにおける「株式価値」とは一体何を意味するのか?
会社の持分である株主資本の公正価値。つまり、会社が発行している全株式の時価総額だ。
バリュエーションの対象となる「株式価値」に類似した概念として「事業価値」と「企業価値」が存在するが、これが非常に紛らわしく、多くの人を混乱させる。
MBAホルダー、金融機関バックグラウンドの人、会計士などファイナンスのバックグラウンドのビジネスパーソンでも間違って用いているケースを散見する。
多くのビジネスパーソンや起業家がこの違いをしっかり理解し、今後のMAの交渉に当たり、売り手買い手の理解の齟齬を減らし、少しでもMAが活発になることを期待し、「事業価値」、「企業価値」、「株式価値」の関係性について以下で解説していく。
ここではDCF法の説明を割愛するが、一言でいうと、DCF法とは事業から生まれる将来のキャッシュフローを現在価値に割り戻す手法のことだ。
つまり、「事業」から生まれるキャッシュフローを割り戻して算定するため、DCFで算定される価値とは「事業の価値」であって、「企業の価値」でも「株式の価値」でもない。
従って、DCFにより算定されたNPV(Net Present Value)=株式価値となることは理屈の上ではあり得ない。
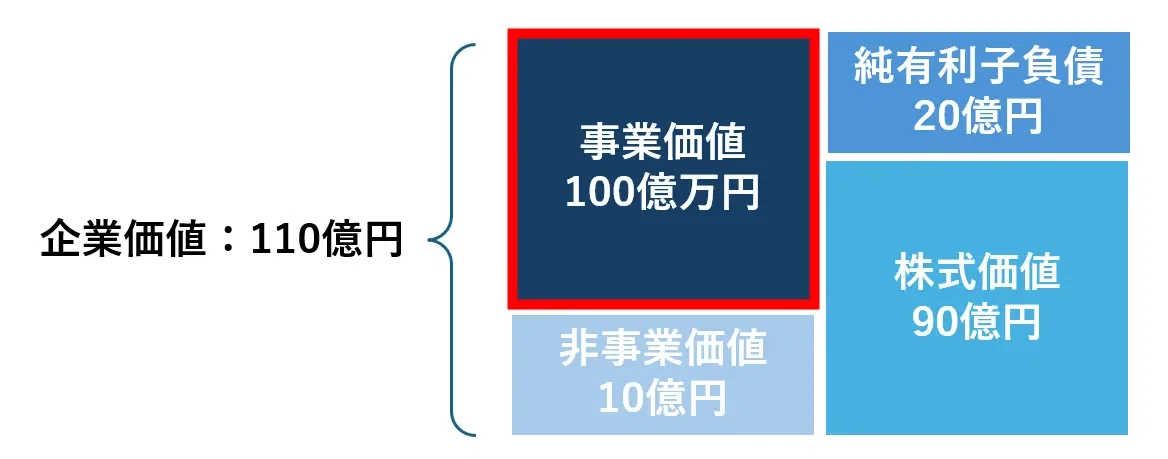
EBITDAの5倍や10倍で事業の価値を算定するケースが多いが、ここで算定されるのも「事業価値」であって、「企業の価値」でも「株式の価値」でもない。
繰り返しになるが、DCFは事業から生まれるキャッシュフローを割り戻して算定する。また、EBITDAマルチプルの基となるEBITDAも事業から生まれる収益を前提に事業の価値を算定している。
つまり、(DCFの前提となる)FCFやEBITDAといったフロー情報を前提に算定される価値とは事業に投下されているリソースの価値の合計であることを意味している。